文 / 老汪(汪斌),制造业财务、Excel BI与业财融合实务。更新于2026-09-14。
本文简介:
企业AI知识库要保留判断发生的条件、证据、处理过程和反例。让助手在具体工作中帮助老师傅,再把复盘纳入持续维护,才能把一线经验用于下一次判断。上传文件只是其中一步。
本篇源于《十字路口Crossing》2026年6月3日对谈Rolling AI,主播Koji,嘉宾阿甘、刘开。保留原对谈的观点与案例,并结合制造业财务展开;客户成绩按嘉宾口述理解,制造业示例均为教学设定,不是我的客户项目披露。
FDE与制造业财务系列,第2篇,共5篇。
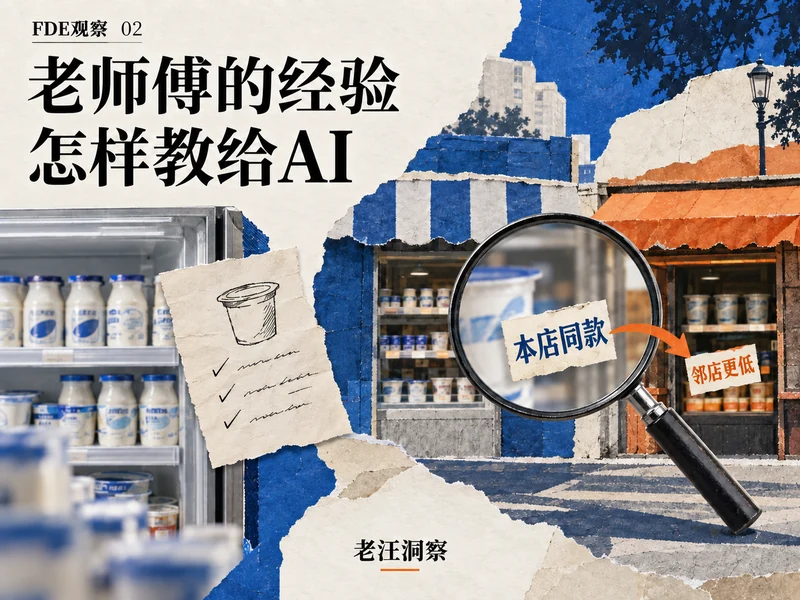
AI说,一家店贵酸奶卖得好,说明客群高端。店长却说,门口那家超市的同款产品更便宜,顾客只是去那里买了。
这是Rolling AI对谈里一个很具体的误判。数据没有骗人,解释却走偏了。制造业财务也会遇到这种情况:异常数算对了,原因缺一段现场事实。
这一篇接着谈,怎样把这些事实和老师傅的判断留下来,又怎样避免把一个人的经验写成所有人必须照抄的规则。
怎样让老师傅愿意持续教AI?
Rolling AI提到,他们采集经验的方式在变化。
早些时候,是找金牌销售、优秀培训师,集中访谈,整理最佳实践和话术,再放到AI里。到2025年下半年,他们开始更多地让助手跟在一线员工身边,持续观察和复盘。
原因不难理解。一家门店生意做得好,未必有一套所有门店都能照抄的标准答案。店址、客群、竞争对手、人员能力,都会改变做法。
下班后问店长,今天发生了什么,哪件事做得好,哪件事做得不好,为什么这么判断,这些回答会把一次具体决策的来龙去脉留下来。
制造业里也有类似的问题。
问一位老成本会计“月结应该怎么做”,他可能给你一份很规整的清单。但真正有用的经验,常常是在异常发生时才显出来:为什么这张工单不能直接结,为什么这笔退料要再问一下车间,为什么这次单位耗用升高还不能认定为浪费。
只采集最后的处理结论,AI学到的可能是一条没有适用条件的规则。
我更愿意把一次异常复盘留成下面这样的记录。仍以前面的材料耗用问题为教学场景:
| 应当留下的内容 | 示例记录方式 |
|---|---|
| 当时看到什么 | 某工单单位材料耗用高于设定比较口径 |
| 先想到哪些可能 | 实际损耗、退料未录入、替代料换算、返工归集、跨期 |
| 为什么先查这一项 | 单据时间显示,月末有领料,次月初出现对应退料线索 |
| 查了什么证据 | 工单号、领退料记录、过账日期、退料签收与现场确认 |
| 原判断哪里不对 | 不能把期间净领料直接当成该批完工产品实际耗用 |
| 最后怎么处理 | 按企业已确认口径处理期间与归集问题,保留差异说明 |
| 哪种情况不能照搬 | 退料不属于该工单、计量单位不一致、现场无法确认对应关系 |
这样的记录,比“材料异常先查退料”多了很多信息。下次遇到相似情况,AI知道该查哪些证据,也知道什么时候不能套用。
但这里有一个绕不过去的问题:老师傅为什么愿意教?
如果企业的安排是,让你把多年经验全部交出来,然后据此证明你不重要,抵触是正常的。把这种抵触解释成“不拥抱变化”,太轻巧了。
节目给出的办法,是让AI学徒先帮老师傅干活。店长要排班,助手先准备建议;要预估营业额,助手先找资料。老师傅觉得这个学徒确实有用,才有意愿持续教。
财务场景可以更具体一些。先让助手帮老会计找单据、整理待核对事项、生成底稿初版。省下的时间,应当有一部分真正留给复核、带教和改进,而不是立即塞进更多杂活。
同时,经验贡献要计入认可和激励。一个人的方法如果帮助其他工厂、其他成本会计少犯错,这份贡献不能只算成“你多填了几张表”。
这里也不能把“复制经验”想得太简单。优秀员工仍然要面对新材料、新产品、新工艺和新的异常,他的价值包括持续修正旧经验。知识库需要一个长期负责的人,而不是项目验收时堆满文件就结束。
酸奶为什么卖不动,AI缺了什么事实?
节目里,我最看重的是AI副店长误判酸奶销售原因的故事。
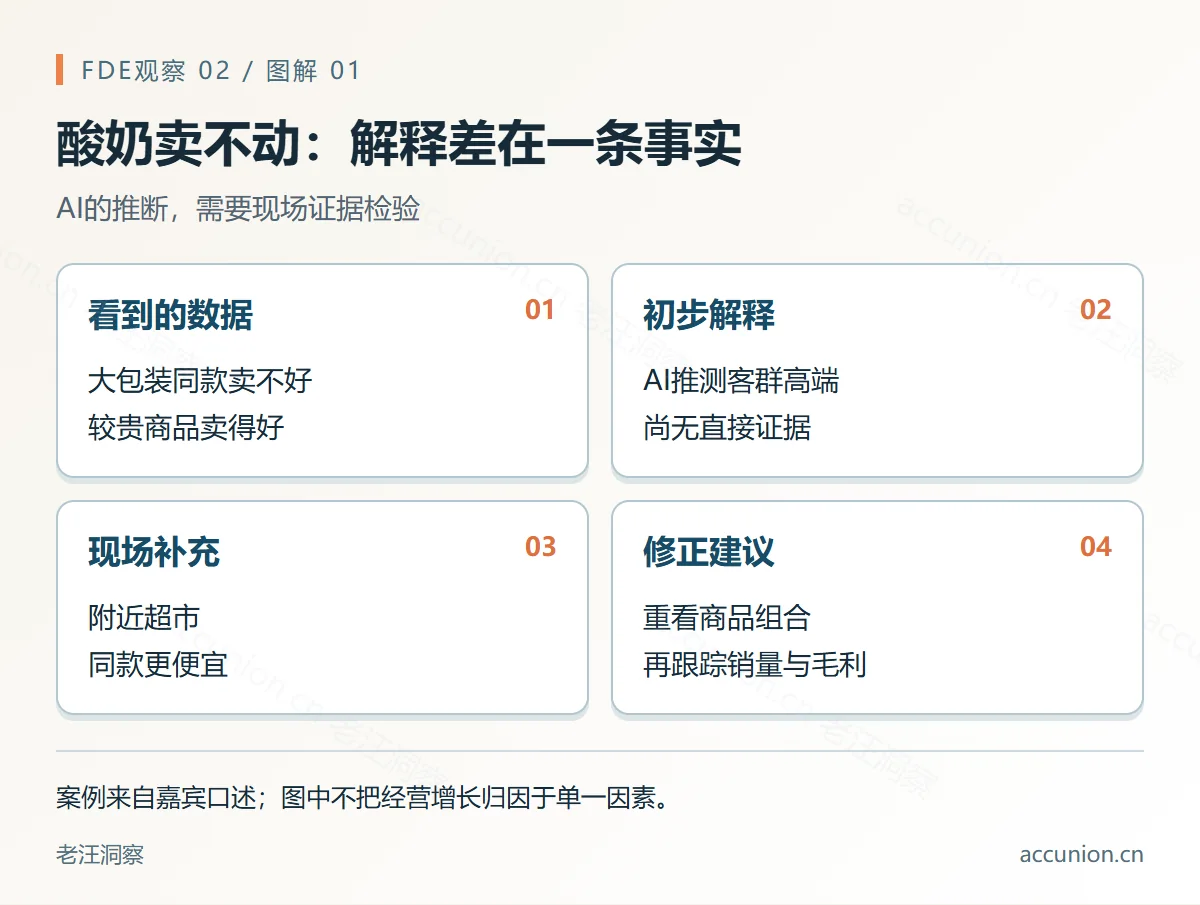
一家门店的大包装酸奶卖得不好,较贵的酸奶却卖得不错。AI拿附近门店的数据作比较,推测这家店的客群偏高端。
店长告诉它,实际原因是附近五米外有一家更大的超市,同款产品卖得更便宜。消费者能直接比价,所以大包装同款卖不动;较贵的某些产品,竞争对手没有卖。
补上这个信息后,建议才变成调整商品组合,多考虑独供商品和不容易被同款比价的产品。嘉宾称调整后销量增长约五成,但节目未给出观察周期、销售范围和对照组,不能据此断定全部增长都来自这次调整。
这个故事暴露出一种很容易被忽视的错误:AI的解释可以非常连贯,却建立在缺失的事实之上。
“贵的卖得好,所以客群高端”,听起来多顺。
但只要走到门口看一眼,解释就可能要改。
做经营分析的人,应该对这种错误特别敏感。账上看某产品毛利低,你可能先想到售价低、采购价高、制造费用分摊不合理。到了现场,才发现这批产品经历了返工,或者是新产品试制,或者客户临时改规格导致小批量换线。
这些信息没有进数据表,AI再会分析,也只能在已有信息里找解释。
所以我不主张让AI面对一个异常,只输出一条最像结论的原因。更合适的结果应当保留三样东西:目前证据支持什么,还缺什么,下一步去哪里核对。
比如前面的材料耗用异常,输出可以是:“已确认账面净领料较高;暂不能判断实际损耗;需要核对退料对应工单和期间,以及返工归集范围。”这句话不如一份完整的降本报告漂亮,但更能推动工作。
这里也能看出Excel BI与AI各自适合做什么。
Power Query把单据清洗、匹配好,Power Pivot按确认的口径计算,CUBE函数或透视表把结果呈现出来。AI可以围绕异常检索资料、组织追问、汇总现场解释。涉及金额、数量和比率的结果,应从可复算的数据处理过程取得。
现场的人补充事实,负责人作出判断。几项工作连起来,才有资格说在做经营分析。
每家店配一个助手,总部该保留哪些工作?
酸奶案例背后,是嘉宾对总部统一管理方式的反思。
他们还讲了营业额预测。总部用一套方法预估第二天营业额,据此安排人员、进货,但每家店面对的情况不同:有的地方要下雨,有的旁边开新店,有的靠近夜间消费场所。
他们尝试给每位店长配一个AI副店长,提供天气、周边活动等信息,由店长决定排班和订货。
节目借7-Eleven的订货授权故事解释这个变化:经营权下放以前就有意义,但一线不一定有足够的信息、分析能力和时间。AI有可能降低获得这些支持的成本。
我赞同这个方向,但不会把它理解成,所有总部算法都应该拆掉。
在我看来,总部仍然可以提供基础预测、数据口径和约束条件;一线根据现场信息修正,再记录为什么改、结果怎样。让现场多一些判断空间,也要让这份判断能被复盘。
制造业的交期、排产、备料,同样有这个问题。车间知道某台设备最近状态不稳定,采购知道供应商的一批料可能晚到,销售知道客户的交期存在协商空间。这些信息如果只停留在人的脑子里,一张再漂亮的计划表也会失真。
但现场知道一部分,总部也可能知道现场不知道的东西。一个车间想多备料,可能影响全公司的现金安排;一个销售想插单,可能挤占另一笔更重要订单的产能。AI应该帮助双方看见影响,不能替任何一方默认取得最终决定权。
节目还有一个暴雨排班的例子:店长预见客流下降,提前通知临时员工,第二天可能不需要来。嘉宾按约1000家门店推算,类似做法一年可能节省大几百万元。
财务看到这种“节省”,要再往前查一步。
企业少支付了一段工时,不代表经营安排的总成本一定下降。临时员工为你预留了时间,失去其他工作机会,后续是否愿意再来?门店缺人时,要不要付出更高的招募和协调成本?原本约定的安排怎样落实?
这些都影响实际收益。节目里的节约额是情景外推,不能当成已经核实的利润增长,更不能只算企业当日少付出去的钱。
对我来说,这也是财务参与AI项目的价值:把“看起来有效”继续核对成“到底在哪些条件下有效,代价由谁承担”。
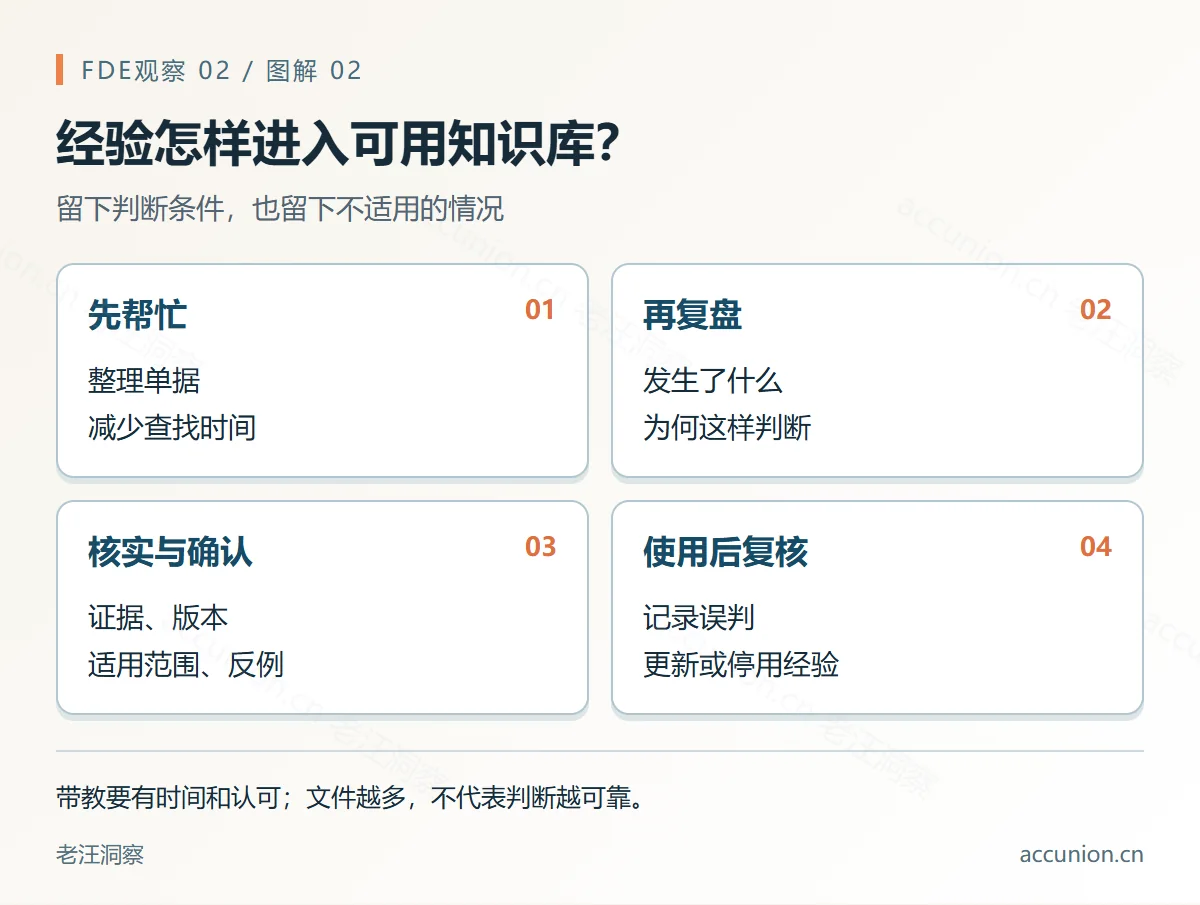
经验怎样从一次复盘进入长期使用?
可以给知识库中的重要案例安排三种状态:待核实、已确认、已失效。它们是资料管理状态,用来告诉使用者,这条内容能承担什么作用。
店长的一段口述刚采集回来,先作为线索。等相关数据、现场事实和结果补齐,业务负责人确认后,再进入可供推荐的案例。如果商品、工艺或制度改变,原案例需要复核,不能永远排在最前面。
这一步不一定需要复杂平台。一张记录表就能起步,但至少应写明资料来源、发生日期、适用范围、确认人和复核时间。若案例被改动,保留旧版本与修改原因,避免事后不知道当时依据什么作了决定。
AI整理的摘要还要保留通往原资料的入口。只有“店长认为竞品更便宜”这句话,下次很难复核;能回到当时的商品、价格观察、销售数据和确认记录,判断才有依据。
对制造业尤其要注意版本。某个工艺下适用的损耗经验,换工艺以后可能不适用;某个BOM版本的用量,不能悄悄套到另一批工单。知识库里每多一条高置信度的旧规则,也可能多一处误导新工作的机会。
因此,带教不是单向往库里加内容。还要定期看哪些规则被否定、哪些案例再没有使用、哪些问法经常让一线补充同一份资料。反复需要补的资料,往往提示数据采集本身应该改。
节目谈到让通用助手了解屏幕、会议和周边环境,以获得更多上下文。我的取舍是,先明确任务缺什么事实,再确定采集范围。把所有东西都记录下来,不能保证判断更好,反而可能把无关信息、旧版本和不该共享的资料混到一起。
最后,还应检验经验能否迁移。某家店因为附近有低价同款,调整货盘有效,不代表其他门店也要撤同样的商品。助手引用案例时,应该先问当前情况与案例的相同处和不同处,而不是直接重复当年的建议。
常见问题 FAQ
把制度和历史报告上传,就有企业AI知识库了吗?
有了资料集合,但还需要来源、版本、适用条件、检索和复核规则。尤其要保留反例,防止系统把过期经验用于新情况。
老师傅不愿意教AI怎么办?
先确认助手能为他减少哪些实际工作,再约定带教时间、认可和激励。不要一边要求交出经验,一边只按原来的产出数量评价他。
AI给出的原因很合理,能直接写入经营分析吗?
不能只凭合理就认定。应区分证据支持的事实、待核实原因和下一步核对事项,重大结论由相应业务负责人确认。
本系列按隔天更新,后续篇目可在FDE系列目录查看。
- 第1篇:FDE与财务人的机会
- 第2篇:老师傅经验与AI带教(本篇)
- 第3篇:AI项目分工与考核(2026-09-19 08:00更新)
- 第4篇:材料耗用异常AI试点(2026-09-21 08:00更新)
- 第5篇:AI咨询收费与财务成长(2026-09-23 08:00更新)
延伸阅读:制造费用分摊与毛利复核;制造业月末关账完整检查表。
如果你正在梳理制造业财务的数据和流程,可以带着具体问题与老汪交流。微信:xiaoweihome_ah。
暂无评论内容