材料利用率从 62% 到 84%,一年能省多少钱?边角料吃掉利润的四笔账(附可下载测算底稿)
本文简介:
冲压件的成本里,材料通常占一半以上,而材料的浪费,最直观就体现在「材料利用率」这一个数上。同一个零件,条料单排 62%、卷料双排 70%、多排嵌套 84%——这三个数字听起来只是排样的差别,落到钱上却是每件材料成本 0.786 元 vs 0.580 元;年用 30 万件时,光买料一年就差 6.18 万元。
但真正吃掉利润的,不止是排样。边角料明明能卖废钢钱(残值抵扣)、钢价一年还上下浮动 ±15%、冲压本身还有 2% 的废品率——这四件事叠在一起,才是「材料利用率波动」对利润的真实影响。很多人只算第一笔,结果要么高估了改模的收益,要么漏掉了废品和尾料那一截。
本文用一个可逐笔复算的示例零件(DC04 冷轧钢小支架,净料重 0.1083 kg/件),把材料成本拆成单件材料成本、净材料支出(扣废料回收)、有效单件成本(含废品与尾料)三层,给出 12 步可追溯公式、排样三档的比价与改模回收期、钢价 ±15% 的情景表,以及「边角料+废品双杀」的全成本图。文末提供《材料利用率波动测算套表》(Excel,8 个工作表全公式联动、14 条勾稽自动判 PASS/FAIL)与配套操作指南(Word),可下载后替换成贵司参数使用;另外,文中的在线测算器免安装、免注册,直接改参数就能出你自家零件的账。
核心结论速览:一张表讲清四层口径
先把整套口径浓缩成一张表,后文逐条展开。示例参数下(DC04 钢 4.50 元/kg、净料重 0.1083 kg/件、废钢回收 2.50 元/kg、废品率 2%、卷料尾料率 1.5%、年需求 30 万良品),三档排样的差别一路放大到年利润。
| 口径 | ①基准 62% | ②紧凑 70% | ③嵌套 84% | 怎么来的 |
|---|---|---|---|---|
| 投料重 m_in(kg/件) | 0.1747 | 0.1548 | 0.1290 | 净料重 ÷ η |
| 单件材料成本 C_mat(元) | 0.786 | 0.696 | 0.580 | 投料重 × 材料单价(买料口径) |
| 边角料重(kg/件) | 0.0664 | 0.0464 | 0.0206 | 投料重 − 净料重 |
| 废料回收 R_scrap(元) | 0.166 | 0.116 | 0.052 | 边角料重 × 废钢回收价 |
| 净材料支出 Net(元) | 0.620 | 0.580 | 0.529 | C_mat − 废料回收 |
| 有效单件成本 C_eff(元) | 0.643 | 0.601 | 0.548 | 净支出 ÷ 有效产出率 96.53% |
| 年净材料支出(万元) | 18.61 | 17.41 | 15.86 | 净支出 × 30 万件 |
| 年有效支出(万元) | 19.28 | 18.04 | 16.43 | 有效单件 × 30 万件 |
| 较①买料年省(万元) | — | 2.70 | 6.18 | 买料口径年省 |
| 较①净支出年省(万元) | — | 1.20 | 2.75 | 扣掉废料回收后的净省 |
| 改造投入(万元,示例) | 0 | 8 | 25 | 按实际报价填 |
| 回收期(买料 / 净,年) | — | 3.0 / 6.7 | 4.0 / 9.1 | 投入 ÷ 年省 |
说明:本文所有数字均为教学模拟参数下的算例(由公开成本科普文章的示例数字反推得到的自洽参数集),不对应任何真实企业;口径与公式可直接复用到贵司数据上。单位:单件「元/件」,年支出「元/年」或「万元/年」,利用率 η 为百分数。
一句话读表:从 62% 到 84%,买料一年省 6.18 万,但扣掉废料回收后净省只有 2.75 万——两条口径差了一倍多,这就是为什么材料利用率这件事不能只看一个数。
不想下载表格?用在线测算器直接算你的利用率
前面所有数字都来自固定算例。如果你的材料规格、利用率、废料价、废品率和示例不一样,别拿示例数字硬套——在这套在线测算器里填你自己的参数,右侧的单件材料成本、净材料支出、有效单件成本以及年省与回收期会实时联动。它和文末那套 Excel 用的是同一套公式(计算内核逐条对齐),算出来的数可以直接拿去跟模具厂、采购谈。
三步就能出结论:① 左边「零件与材料」填展开尺寸、料厚、密度、材料单价;② 「废料与产出」填废钢回收价、废品率、卷料尾料率,「排样三档」填三个利用率和各自改造投入,「改造投入与需求」填年需求量;③ 看右边——单件材料成本(买料口径)、净材料支出(扣废料)、有效单件成本(含废品)、买料/净两个口径的年省与回收期,以及单件成本对比柱状图和利用率扫描曲线。把顶部结论截一张图,就是递给老板的一页纸依据。
测算器全部在你的浏览器本地计算,不上传、不收集、不保存任何参数;关掉页面数据即消失。想留档或做多方案对比,用文末的 Excel 套表。
材料利用率 62% 和 84%,差在哪?先把四笔账摆出来
答案先行:同样是做一个零件,利用率越低,你为「没进到零件里的那部分钢」付的钱越多。这四笔账必须放在一起看:
第一笔:买料钱(显性最大)。 净料重 0.1083 kg,利用率 62% 时你要投 0.1747 kg 料,84% 时只投 0.1290 kg。每件多投 0.0457 kg 料,按 4.50 元/kg 就是每件多花 0.206 元。这个数是「材料利用率」最直接的代价,也是大多数老板心里默认的那笔账。
第二笔:边角料其实能卖钱(常被漏掉)。 投进去的料,除掉进到零件里的净料,剩下的都是边角料。62% 时每件产生 0.0664 kg 边角料,按 2.50 元/kg 的废钢回收价,能收回 0.166 元。所以真实的材料支出不是 0.786 元,而是 0.786 − 0.166 = 0.620 元。少了这笔抵扣,你会高估材料成本、也会高估改模的收益。
第三笔:钢价自己会波动。 冷轧钢带一年上下浮动 ±15% 很常见,材料单价一动,前面所有数字等比缩放。这也是为什么同一套排样方案,去年算划算、今年可能就不划算了。
第四笔:冲压有废品、卷料有尾料。 冲 100 件不可能 100 件都是良品,示例取 2% 废品率;一卷料排到最后不够一个零件,就成了尾料,示例取 1.5%。两者叠加,有效产出率只有 (1−2%)×(1−1.5%) = 96.53%。也就是说,你要为「交出去的每一件良品」多投一点料。
四笔账的关系是:第一笔减去第二笔,得到净材料支出;净材料支出再除以有效产出率,得到有效单件成本。 后面所有展开,都从这条链条上长出来。
单件材料成本怎么算?公式只有一行,难在三个数
答案先行:单件材料成本 C_mat = W × P ÷ η,其中 W 是净料重、P 是材料单价、η 是材料利用率。本例 W×P = 0.1083 × 4.50 = 0.4874,除以 62% 得 0.786 元,除以 84% 得 0.580 元。
公式简单,但三个数每一个都有讲究:
净料重 W 怎么取。 最稳的做法是按展开尺寸算:W = 展开长 × 展开宽 × 料厚 × 密度 × 1e-6。本例 92 × 100 × 1.5 × 7.85 × 1e-6 = 0.1083 kg。注意这里用的是净料重(进到零件里的钢),不是毛重;毛重是「净料重 ÷ 利用率」,别混。
材料单价 P 怎么取。 取最近一次实际采购价(含税口径要和成本口径一致),不要用年初预算价。冷轧钢带(如 DC04/SPCC)在 2025 年的市场区间大致 4–8 元/kg,示例取 4.50 元/kg。价格每变一次,重算一次。
材料利用率 η 怎么取。 这是全表最关键、也最容易拍脑袋的一个数。它由排样方式决定,不是由工艺员经验「估」的:
| 排样方式 | 典型利用率 η | 边角料占比 | 说明 |
|---|---|---|---|
| 条料单排 | 62% | 38% | 现有单工序模,边角料最多 |
| 卷料双排错位 | 70% | 30% | 改复合模/连续模,损耗降 8 个点 |
| 多排嵌套 | 84% | 16% | 连续模重排样,接近材料极限 |
利用率每提高 1 个点,投料重就下降一点,单件材料成本跟着降——而且这是每件都降,产量越大省得越多。所以下面的关键问题变成:为了把利用率从 62% 提到 70% 或 84%,要先投一笔改模钱,值不值。
边角料能卖钱,为什么净材料支出还要单独算?
答案先行:因为买料口径和净支出口径会给出两个方向的结论,老板做决策需要同时看到。买料口径是「我买钢花了多少」,净支出口径是「我买钢花了多少、卖废料又收回多少」,后者才是口袋里真实流出的钱。
把三档排样的扣减过程摆出来:
| 项目 | ①基准 62% | ②紧凑 70% | ③嵌套 84% |
|---|---|---|---|
| 单件材料成本 C_mat(元) | 0.786 | 0.696 | 0.580 |
| 边角料重(kg/件) | 0.0664 | 0.0464 | 0.0206 |
| 废料回收单价(元/kg) | 2.50 | 2.50 | 2.50 |
| 废料回收 R_scrap(元) | 0.166 | 0.116 | 0.052 |
| 净材料支出 Net(元) | 0.620 | 0.580 | 0.529 |
这里有个反直觉的地方:利用率越高,废料越少,废料回收的钱也越少。 62% 时边角料能卖 0.166 元,84% 时只剩 0.052 元。所以买料口径省了 0.206 元,净支出口径只省了 0.091 元——废料回收这个「福利」会随着利用率提高而缩水。
这就是为什么改排样的真实收益,比「省下的买料钱」要小:你省下的买料钱里,有一部分本来可以靠卖废钢收回来。反过来,如果贵司的边角料根本卖不出去(废料堆在角落、或回收商压价),那净支出口径就等于买料口径,改排样的收益会显得更高——先问清楚你的废料到底能卖多少钱,这个数直接决定决策结果。
冲压废品和卷料尾料,怎么又把成本抬了一截?
答案先行:因为废品和尾料意味着「你投的料,有一部分变成不卖钱的成品」。有效产出率 = (1−废品率) × (1−尾料率) = 98% × 98.5% = 96.53%,有效单件成本 = 净支出 ÷ 96.53%。
以①基准为例:净材料支出 0.620 元,除以 0.9653,有效单件成本升到 0.643 元,多出 0.023 元/件。看着不多,但乘上 30 万件就是每年 0.70 万元——白白多花的钱。
更要命的是废品的「隐性成本」。上面这 0.023 元只算了材料侧的浪费(多投的那点料)。一个零件报废,废掉的不只是那点钢,还有已经投进去的工时、能耗、设备占用、返工和复检。业内经验值,废品的综合损耗常常是材料损失的 5~15 倍。本例材料侧废品浪费约 0.48 万元/年,含隐性成本可达 2.4~7.2 万元/年。
把三档排样的有效单件成本排开看:
| 项目 | ①基准 62% | ②紧凑 70% | ③嵌套 84% |
|---|---|---|---|
| 净材料支出 Net(元) | 0.620 | 0.580 | 0.529 |
| 有效产出率 η_eff | 96.53% | 96.53% | 96.53% |
| 有效单件成本 C_eff(元) | 0.643 | 0.601 | 0.548 |
| 年有效支出(万元) | 19.28 | 18.04 | 16.43 |
所以「边角料 + 废品」其实是两把刀:边角料是材料利用率这把刀(显性、可卖钱、可抵扣),废品是有效产出率这把刀(隐性、不可回收、还要倒贴工时)。本文的 19.28 万元/年是物料侧的合计(其中边角料净损失 18.61 万 + 废品物料浪费约 0.48 万 ≈ 19.1 万元/年);把工时/返工/复检这些隐性成本也加进来,这个零件的材料相关成本浪费可达 19~26 万元/年。
多花 8 万、25 万改排样,几年回本?
答案先行:改造投入 ÷ 年省 = 回收期。但用买料口径还是净支出口径,结论差很多——这也是本文最需要老板自己拍板的地方。
| 方案 | 改造投入 | 买料年省 | 回收期(买料) | 净支出年省 | 回收期(净) |
|---|---|---|---|---|---|
| ①→②(62%→70%) | 8 万元 | 2.70 万元 | 3.0 年 | 1.20 万元 | 6.7 年 |
| ①→③(62%→84%) | 25 万元 | 6.18 万元 | 4.0 年 | 2.75 万元 | 9.1 年 |
两种口径差在哪?买料口径假设「省下的买料钱全是净收益」;净支出口径承认「利用率提高后,废料回收的钱也少了」,所以省得更少、回收期更长。到底用哪个口径,取决于你的废料是不是稳定能卖掉:
– 废料稳定外销、且价格好 → 用净支出口径更保守,也更接近真实现金流;
– 废料卖不掉、堆在厂里 → 净支出约等于买料,用买料口径即可。
怎么算这个数才不容易错?三个数必须取对:
- 改造投入取「增量」。 如果现有单工序模还能继续用,②③的投入就是净增量;如果本来就要换模,那部分钱不能算进来。
- 年省要扣掉废料回收的变化。 别只乘一个利用率差就完事——用「净材料支出差 × 年产量」才是净口径。
- 年需求取未来 12 个月的实际排产,不是市场容量、也不是历史峰值。回收期对产量是反比关系,产量砍一半,回收期翻倍。
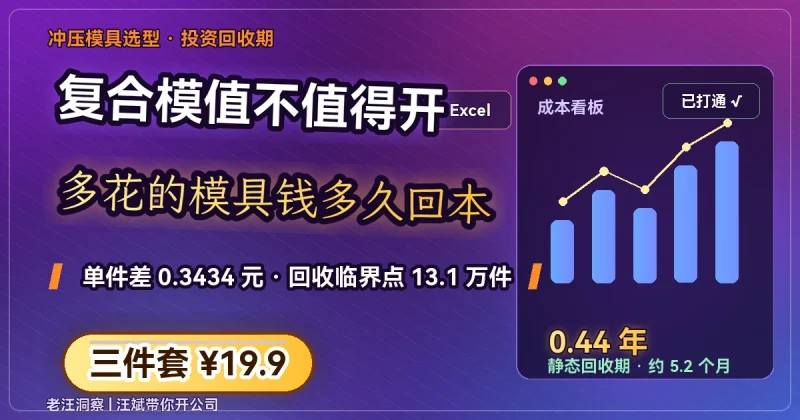
顺带说一句:这里的 8 万 / 25 万是示例报价,贵司实际要按模具厂的正式报价填。改模回收期这个方法本身和《复合模值不值得开》那篇是同一套算法,两篇可以对着看。
钢价一年波动 ±15%,前面算的账还成立吗?
答案先行:钢价直接乘在材料成本上,所以它让「省钱的绝对额」等比缩放,但不改变「哪种排样更省」这个方向。利用率高的一方,在钢价涨的时候省得更多,跌的时候省得更少。
以①→③(62%→84%)的买料年省为例,钢价三情景下:
| 钢价情景 | 材料单价 P(元/kg) | ①→③ 买料年省(万元) |
|---|---|---|
| 钢价 −15% | 3.825 | 5.25 |
| 钢价 基准 | 4.500 | 6.18 |
| 钢价 +15% | 5.175 | 7.10 |
读法:钢价跌 15%,改排样的年省从 6.18 万降到 5.25 万(回收期从 4.0 年拉长到约 4.8 年);钢价涨 15%,年省升到 7.10 万(回收期缩到约 3.5 年)。方向不变,幅度跟着钢价走。
这给了一个实用判断:如果钢价处在高位(比如近年),改排样的收益会被放大,回收期更短、更值得做;如果钢价处于低位且预期下行,回本期会拉长,可以再等等。套表「06-敏感性」里有钢价×利用率的热力表,一行一行看过去,就能找到「钢价多少以上、改模才划算」的那条线。
常见坑清单
| # | 坑 | 后果 | 怎么避 |
|---|---|---|---|
| 1 | 用毛重算材料成本,或把毛重当净重 | 单件成本从头就错 | 净料重按展开几何算,毛重 = 净料重 ÷ 利用率 |
| 2 | 只算买料钱,不算废料回收 | 高估材料成本、也高估改模收益 | 净材料支出 = 买料 − 废料回收 |
| 3 | 忘了利用率越高、废料回收越少 | 净省被高估 | 两个口径都算,净口径更保守 |
| 4 | 废品率当 0 处理 | 漏掉 0.6% 以上的有效产出损失 | 有效单件 = 净支出 ÷ (1−废品率)(1−尾料率) |
| 5 | 只看废品的材料损失 | 低估 5~15 倍的综合损耗 | 废品要连工时/能耗/返工一起看 |
| 6 | 材料单价用年初预算价 | 钢价一波动,结论失真 | 用最近一次实际采购价,做 ±15% 情景 |
| 7 | 改造投入没扣掉「本来也要花的钱」 | 增量投入虚高,错杀好方案 | 分子只用净增量投入 |
| 8 | 年需求用市场容量或峰值 | 回收期被严重美化 | 用近 12 个月实际排产 × 保守系数 |
| 9 | 拿累计需求比回收期 | 小批量项目误判为划算 | 回收期比的是年需求 |
| 10 | 参数散落在公式里 | 改一个数要翻三张表 | 参数集中在「01-参数」,改完自动联动 |
这套表适合谁用?边界在哪?
| 适用 | 不适用 |
|---|---|
| 冲压件材料成本核算与报价复核 | 需要完整成本还原的多工序在制品 |
| 排样三档(条料/卷料/嵌套)比选 | 完全定制、一年只做几十件的一次性件 |
| 改模/改排样的投资回收期判断 | 需要完整资本预算(税盾、残值)的大额投资 |
| 材料利用率波动对年利润的敏感性分析 | 法定会计核算与所得税申报口径 |
本表算的是物料侧的经济账。它会用到工艺侧的利用率、废品率、尾料率,但质量一致性、交期弹性、技术保密、资金占用这四项不进公式,而它们经常让结论反向——需要人工加权后再定。另外,本文的材料维度只覆盖到「显性 + 部分隐性」,完整的废品全成本(含工时、能耗、返工、复检)是下一个专题(005)的内容,两篇配合看更完整。
材料利用率测算常见问题 FAQ
材料利用率到底怎么测?听车间报的还是自己算?
两者都要,但以实物称重为准。最可靠的做法是拿一批实际生产,称「投入的料重」和「合格件的净重」,合格件净重 ÷ 投入料重就是实际利用率。车间的经验值只能作为初筛;要拿去决策,务必用实际称重或排样软件的精确值。示例里 62%/70%/84% 三个数就是三种排样方式下的物理利用率。
为什么改了排样,年省会比「省下的买料钱」少那么多?
因为省下的买料钱里,有一部分是本来要靠卖废钢收回来的钱。利用率从 62% 提到 84%,买料每件省 0.206 元,但边角料从 0.0664 kg 降到 0.0206 kg,废料回收也从 0.166 元降到 0.052 元,净省只有 0.091 元/件。两端口径都要算,净口径才是真实现金流。
废品率对材料成本影响有多大?只算材料是不是低估了?
只算材料会严重低估。材料侧的废品浪费(多投的那点料)约 0.48 万元/年,看似不大;但一个零件报废还会带走已经投入的工时、能耗、设备占用和返工复检,业内经验值综合损耗是材料损失的 5~15 倍,即 2.4~7.2 万元/年。要把废品当「全成本事件」看,不能只算钢。
钢价波动这么大,现在改排样到底划不划算?
先看钢价位置:钢价越高,改排样的绝对收益越大、回收期越短。示例下钢价 +15% 时①→③年省 7.10 万(回收期约 3.5 年),钢价 −15% 时降到 5.25 万(回收期约 4.8 年)。方向不随钢价变,幅度变。 如果预期钢价长期高位,趁早改;如果低位且下行,可以等一个更好的报价窗口。
用买料口径还是净支出口径做决策?
取决于你的废料能不能稳定卖掉。废料稳定外销且价格好,用净支出口径更保守、更接近真实现金流;废料卖不掉、堆在厂里,则净支出≈买料,用买料口径即可。两个口径都跑一遍,看结论是否一致——如果买料口径显示划算、净口径显示不划算,说明这笔投资的收益高度依赖废料行情,风险要单独提示老板。
材料利用率和废品率,先抓哪个?
先抓材料利用率,因为它影响的金额大(本例年差 6.18 万量级,废品物料侧只有 0.48 万)。但两件事不冲突:利用率靠排样和模具改造,废品率靠工艺稳定性和过程控制。资源有限时,优先做「投入改排样、拿到买料口径大部分收益」的事,同时把废品率的实测基线建起来,为后续降废品打基础。
作者与更新说明
本文由汪斌(老汪)基于制造业成本咨询实务整理。汪斌,安徽小微之家会计服务有限公司负责人,制造业财务数字化、业财融合与管理会计方向,长期为中小企业提供成本核算与经营分析落地服务。
文中算例为教学模拟参数,由公开成本科普文章的示例数字反推得到的自洽参数集,不对应任何真实企业;方法、公式与表格结构可直接复用。
汪斌带你开公司 | 老汪洞察 | 小微之家会计服务 · www.accunion.cn
更新于 2026-10。
Excel 套表 + 操作指南 + 在线测算器(免费)
付费资源里到底有什么?一次说清
正文到这里,算法已经讲完了——公式、参数怎么取、坑在哪,全部免费读完。下面这两份文件,是给「要拿去算自己产品」的人准备的:把上面那套算法做成能直接填数的表,换成你的参数,10 分钟出你自己的单件材料成本、净支出、回收期和钢价情景。
✓ 在纠结要不要花钱改排样、改模具,想先算几年回本
✓ 车间报的利用率、采购报的钢价跟财务对不上,需要一个共同口径
✓ 想把材料利用率做成公司标准模板,交给业务人员自己填
2切到「04-结果」,看三方案的单件材料成本、净材料支出、有效单件与年支出。
3切到「07-校验」,14 条勾稽全 PASS 才算数——有 FAIL 就是哪里填错了。
一对一陪跑与实战课,都在这里

留给读者的一句话
材料利用率这件事,难的不是公式,是把四个数取准:利用率(实测称重,不是车间估的)、废料回收价(你到底能卖多少钱一斤废钢)、废品率(拉最近三批的实际合格数)、钢价(用最近一次采购价,再做 ±15% 情景)。公式十分钟就能写完,这四个数要跑到车间、料场和采购那里去要。把取数路径打通了,「边角料吃掉多少利润」这个问题自己会有答案——那才是业财融合真正的接口。
¥99
暂无评论内容