项目投资会上最容易被记住的是 IRR,最容易被忽略的是第一年有没有钱还贷。
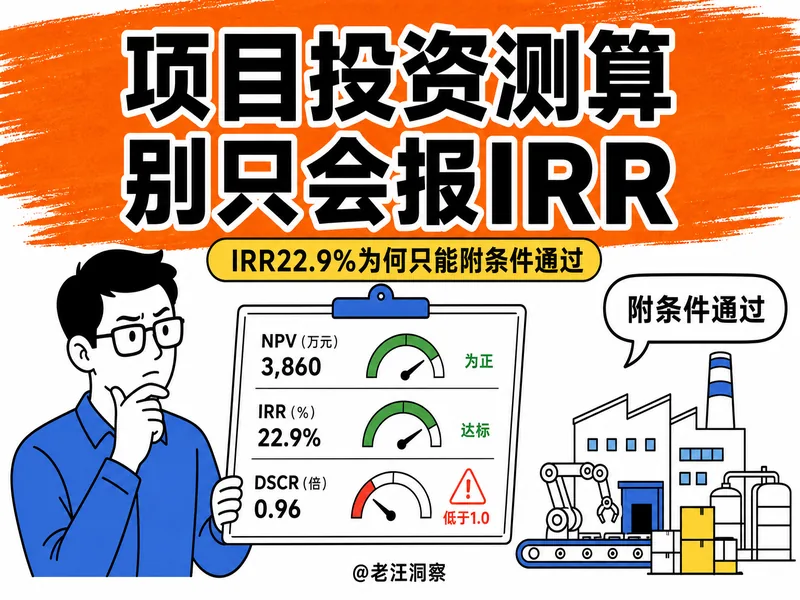
原稿里的教学项目投资 3,000 万元,项目 IRR 为 22.9%,高于 10% 的资本成本。只看这两个数,结论似乎已经很清楚。但同一模型的首年偿债覆盖率只有 0.96,价格和销量同时下降 10% 时,净现值会转负。
所以这份材料不能停在“是否盈利”的单选题,最终要形成一份附条件批准的投决备忘录。本文使用原模板中的教学数据,不代表真实企业或客户项目;金额和指标已按披露口径复算。
先审假设,不要先看 IRR
模型的基础条件如下:
| 项目 | 假设 |
|---|---|
| 总投资 | 3,000 万元 |
| 其中设备投资 | 2,220 万元 |
| 设计产能 | 10 万件/年 |
| 测算期 | 6 年 |
| 基准售价 | 600 元/件 |
| 所得税率 | 25% |
| WACC | 10% |
| 期末残值率 | 5% |
| 资本金 / 贷款 | 1,800 万元 / 1,200 万元 |
产能利用率按 50%、70%、85%、90%、90%、90%爬坡。售价并没有永远停在 600 元,模型考虑了后续降价;成熟期销量约 9 万件,收入从约 5,082 万元回落到 4,881 万元。单位边际贡献也会从约 290 元降到 192 元。
这几行比 IRR 更值得追问:设计产能有没有订单支撑?降价条款来自客户合同还是经验估计?材料价格、良率和人工效率有没有对应责任人?
没有来源的假设,算出再漂亮的回报率也只是输入偏好的回声。
利润不能直接拿来做 NPV
项目自由现金流至少要经过三步调整:
- 税后经营利润加回折旧等非现金费用;
- 扣除新增资本开支;
- 扣除应收、存货和应付共同形成的营运资金增量。
本模型按应收 60 天、存货 55 天、应付 30 天估算营运资金。第一年仅这一项就新增占用约 599 万元。利润表可能已经转正,现金却仍被客户账期和库存锁住。
模型给出的项目自由现金流如下,单位为万元:
| 时点 | 0 | 第1年 | 第2年 | 第3年 | 第4年 | 第5年 | 第6年 |
|---|---|---|---|---|---|---|---|
| FCF | -3,000 | 254 | 920 | 1,111 | 1,229 | 1,159 | 2,183 |
| 累计 FCF | -3,000 | -2,746 | -1,825 | -714 | 515 | 1,674 | 3,857 |
按这组现金流复算,10% 折现率下的净现值约为 1,617.27 万元,四舍五入后与底稿 1,618 万元一致;项目 IRR 为 22.9%。静态回收期约 3.58 年,动态回收期约 4.46 年。
这组结果证明项目在基准情景下创造价值,但尚未证明每一年都安全。
项目回报和股东回报必须分开
项目 IRR 看的是全部投资形成的经营现金流,回答“这个资产值不值得做”。资本金 IRR 在扣除贷款流入、还本付息后看股东现金流,回答“股东投入的 1,800 万元回报怎样”。
原模型的项目 IRR 为 22.9%,资本金 IRR 为 30.4%。后者更高,主要受财务杠杆影响。它不能代替项目 IRR,因为便宜贷款可以放大股东回报,也会把偿债压力前移。
评审材料里至少要同时出现:
- 项目 NPV 与项目 IRR;
- 资本金 IRR;
- 各年还本付息和偿债覆盖率;
- 静态及动态回收期。
只给资本金 IRR,最容易把“融资结构好看”误写成“项目经营质量好”。
首年 DSCR 0.96,意味着什么
本模板用可用于偿债的现金流除以当年本金和利息,近似计算 DSCR:
其中 CFADS 按经营现金流扣除营运资金增量近似。若银行贷款契约有不同定义,应以契约为准,并在模型中单独写明。
首年 DSCR 为 0.96,意味着经营现金流不足以完全覆盖当年本息。后续年度超过 3,并不能消除第一年的缺口。项目可能长期赚钱,却在爬坡期先发生流动性问题。
这一条会把投决结论从“通过”改成“附条件通过”:在开工前落实宽限期、备用授信、分期还本或更多资本金,至少选一项把首年缺口补上。
压力测试决定条件写多严
单因素变化可以告诉我们哪个假设敏感,组合冲击则更接近经营风险同时发生的样子。原底稿的 NPV 结果如下,单位为万元:
| 情景 | NPV |
|---|---|
| 基准 | 1,618 |
| 投资额增加 10% | 1,327 |
| 销量下降 10% | 1,053 |
| 售价下降 5% | 920 |
| 售价下降 10% | 222 |
| 售价与销量同时下降 10% | -204 |
组合冲击下项目 IRR 降至约 8.2%,低于 10% 的资本成本。售价和放量节奏因此成为本次评审最敏感的两项假设。
更可执行的评审条件是:
- 锁定首批订单、价格调整机制和最低采购承诺;
- 投资超预算达到约定阈值时重新上会;
- 首年 DSCR 改善方案写进融资条款;
- 产能爬坡、良率和单耗按月复盘,偏离基准即更新现金流;
- 同时出现降价和销量不达标时,触发暂停后续资本开支。
最终结论应该是一张条件清单
对这组教学数据,结论应当写完整:基准情景下 NPV 为正、项目 IRR 高于 WACC,项目具备经济性;但首年 DSCR 低于 1,且价格与销量同时下降 10% 会破坏价值,因此建议附条件通过。
批准条件、责任人、完成日期和复核证据要写在同一页。没有落实的条件,不应在纪要里被缩写成“原则同意”。
配套资源
原文的 Excel 测算底稿和 HTML 驾驶舱继续沿用原有付费权限:
投决模型的任务,是提前找到项目在哪些条件下不能做。IRR 给出长期回报,DSCR 暴露短期现金缺口,组合压力测试划出退出边界。三者放在一起,评审会才有资格签字。
¥99.99
暂无评论内容