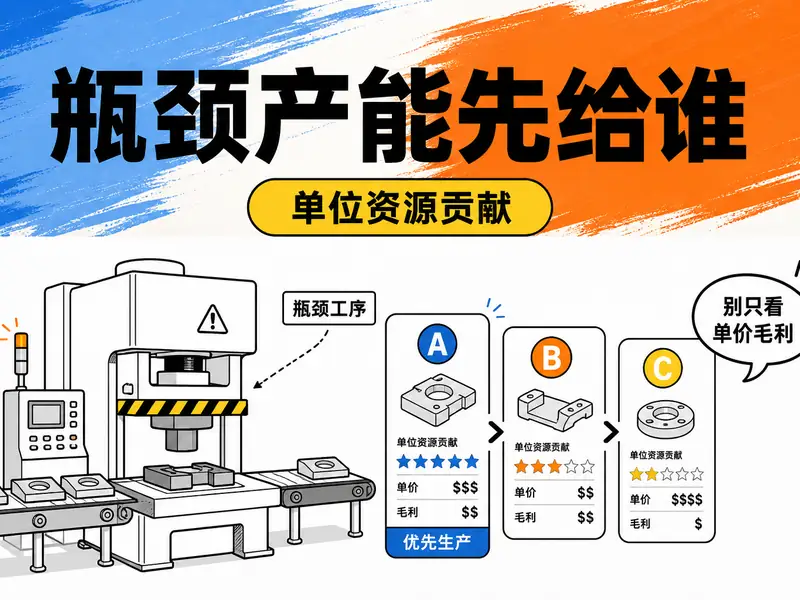
一台压机每月只有 40,000 分钟,三款产品的订单加起来却远超产能。生产计划把单位边际贡献最高的产品排在前面,看起来很合理,算完总收益却少了 34,500 元。
问题出在排序单位。
机台工时已经成为瓶颈,企业真正拿来分配的不是“产品件数”,而是这 40,000 分钟。排产要比较每占用一分钟机台,能换回多少边际贡献。
本文继续使用“华澄精工”教学案例,所有数字用于演示,不代表真实企业数据。
先确认瓶颈,再决定用哪把尺子
约束资源是本期供给不足、限制全部订单完成的那项资源。它可能是一台关键设备、一副模具、一段涂装线,也可能是稀缺材料或有资质的技工工时。
只有资源确实不够时,才需要做优先级排序。订单全部能做完,排序先后通常不会改变总边际贡献;资源不够,产品之间开始争用同一份产能,比较单位就必须换成瓶颈资源。
公式为:
一个瓶颈时,按这个指标从高到低排序,再结合各产品的需求上限逐项排产。
三款产品为什么会排出相反顺序
教学案例中,压机每月可用 40,000 分钟。三款产品数据如下:
| 产品 | 售价 | 单位变动成本 | 单位边际贡献 | 单件压机工时 | 月需求上限 |
|---|---|---|---|---|---|
| 甲 | 46 元 | 30 元 | 16 元 | 4 分钟 | 5,000 件 |
| 乙 | 68 元 | 42 元 | 26 元 | 8 分钟 | 3,000 件 |
| 丙 | 35 元 | 20 元 | 15 元 | 3 分钟 | 6,000 件 |
按单件边际贡献看,顺序是乙、甲、丙。换成每分钟边际贡献以后:
| 产品 | 计算 | 每分钟边际贡献 | 正确顺序 |
|---|---|---|---|
| 甲 | 16 ÷ 4 | 4.00 元 | 2 |
| 乙 | 26 ÷ 8 | 3.25 元 | 3 |
| 丙 | 15 ÷ 3 | 5.00 元 | 1 |
丙的单价和单件边际贡献都最低,却最值得优先生产。它占用 3 分钟就能贡献 15 元,每分钟贡献 5 元;乙单件贡献 26 元,但要占 8 分钟,每分钟只有 3.25 元。
40,000 分钟应该怎样排
先满足丙的需求上限 6,000 件,占用 18,000 分钟;再做甲 5,000 件,占用 20,000 分钟;剩余 2,000 分钟只能做乙 250 件。
| 产品 | 排产量 | 占用工时 | 边际贡献 |
|---|---|---|---|
| 丙 | 6,000 件 | 18,000 分钟 | 90,000 元 |
| 甲 | 5,000 件 | 20,000 分钟 | 80,000 元 |
| 乙 | 250 件 | 2,000 分钟 | 6,500 元 |
| 合计 | 40,000 分钟 | 176,500 元 |
如果坚持按单件边际贡献排序,先做乙 3,000 件,占用 24,000 分钟;剩下 16,000 分钟做甲 4,000 件,丙一件也排不进去。总边际贡献为:
两种排法使用同一台设备、同样 40,000 分钟,只因排序尺子不同,月边际贡献相差:
这 34,500 元不是会计分摊差异,是产能配置造成的收益差。
固定成本什么时候进入比较
设备折旧、厂房租金和固定人员工资,如果不会随产品组合改变,就不参与本次排序。它们在两个排产方案中金额相同,放进每件产品只会干扰优先级。
排产完成后,仍要检查 176,500 元边际贡献能否覆盖固定成本并达到目标利润。这是方案结果的验收,不是排序依据。
如果某个方案会增加夜班、租入设备或新设班组,新增的固定支出由方案触发,已经属于相关成本,要从对应方案的收益中扣除。
新订单和外协,也要拿“每分钟”比较
当前排产表里,最后获得机台工时的是乙,每分钟边际贡献 3.25 元。新增订单如果也占这台压机,就要先和 3.25 元比较。
例如丁产品单位边际贡献 18 元,占用 5 分钟,每分钟贡献 3.6 元。3.6 元高于 3.25 元,说明在其他条件相同的情况下,可以接丁并挤出一部分乙;每转移一分钟,边际贡献增加 0.35 元。
外协判断则反过来算。把某产品外协后释放的机台工时,能够增加多少边际贡献?这部分新增收益是否高于外协增加的采购成本?只说“外协价比自制成本高”或“车间忙不过来”都不够。
出现第二个瓶颈,手工排序要停下来
假设下游涂装每月最多 15,000 分钟,甲、乙、丙单件分别占用 2、3、1 分钟。刚才的排产方案需要:
它超过了涂装产能,因此在双约束下不可执行。
这时不能再做第二张排序表后“折中”,因为两个工序可能给出不同顺序。应把产量设为决策变量,用线性规划同时满足两项产能和三项需求上限:
并限制:
用 Excel Solver 求得一组最优产量:甲 1,500 件、乙 2,000 件、丙 6,000 件。压机和涂装工时都恰好用满,总边际贡献 166,000 元。
这个结果低于单瓶颈方案的 176,500 元,不代表 Solver 算坏了。第二项资源限制加入以后,可行范围缩小,原方案本来就做不出来。
排产表交出去前,检查这五项
- 瓶颈数据来自实际可用工时,已经扣掉换模、保养和计划停机。
- 工艺定额使用同一口径,不能有的按标准分钟、有的按实际分钟。
- 产品需求上限和最低交付量已经写进模型。
- 是否存在第二项同时吃紧的资源;存在就用 Solver,不再靠单一排序。
- 外协、加班或新增订单带来的相关成本已经扣除。
瓶颈期的排产没有“单价高的先做”这条规则。只有一项资源紧张,就看每单位瓶颈资源能贡献多少钱;两项以上资源同时紧张,就把所有约束放进模型求解。
先找瓶颈,再换尺子。尺子选错,产线越忙,损失反而越隐蔽。
我是老汪(汪斌),长期做制造业成本核算、业财融合和经营分析。本文为教学算例,不替代企业结合交期、客户等级和合同约束做最终排产。
暂无评论内容