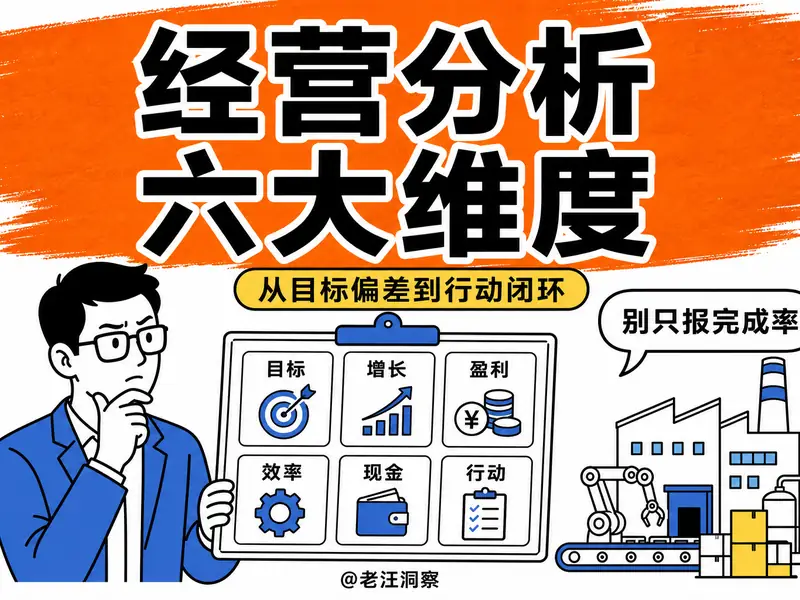
“五种分析方法”和“六大经营维度”看起来很像,实际上解决两个不同问题。
差异、趋势、结构、对标、根因,是分析一项问题时怎么拆。六大维度则是一场经营分析会先谈什么、后谈什么,避免收入完成率讲了四十分钟,现金和后续动作只剩最后五分钟。
本文使用原稿中的教学数字,企业名称仅为示例。重点不是凑齐六张表,而是把会议从结果带到决定。
先定会议终点:不是解释过去,而是决定下一步
一场会结束时,至少要留下四类结果:
- 哪些偏差影响全年目标;
- 增长和利润由哪些产品、客户或订单贡献;
- 现金与资源能不能支撑当前计划;
- 谁在什么时间前完成什么动作,用哪个指标复核。
因此会议顺序应是:目标达成、增长质量、盈利能力、运营效率、现金与资本、预测与行动。
这六段不是平行栏目。前一段提出的问题,应在后一段被继续追下去。
目标达成:完成率只负责报警
教学例中,收入、毛利、经营利润和经营现金流的完成率分别为 86%、81%、72%和 44%。
如果只挑收入的 86%汇报,管理层会低估问题。四个指标逐层恶化,说明收入不足只是表层,利润形成和现金转化更差。
每项重大偏差固定补四列:目标值、实际值、发生单元、全年影响。比较标尺可以有预算、同期、上月和内部标杆,但主表只设一个主基准,其余放附录。
完成率回答“偏了多少”,发生单元和全年影响才决定问题应不应该上会。
增长质量:多卖了,不代表经营更好
收入变化先拆销量、价格和产品结构,再问三个问题:能不能持续、能不能赚钱、能不能收回钱。
若销量增加来自一次性低价大单,毛利率下降且账期从 30 天放到 90 天,收入增长会同时消耗利润和现金。反过来,核心产品复购上升、成交价稳定、回款正常,才更接近健康增长。
这里不要只按产品拆。制造业常需要再看客户和订单,因为同一产品卖给不同客户,折扣、物流和账期可能完全不同。
盈利能力:把毛利率拆到能分配责任
毛利率从 30%降至 26%,这还是结果。原教学数据把四个百分点拆为:价格 -1.5、成本 -1.0、结构 -2.0、良率改善 +0.5。
价格问题归到定价和折扣,成本问题继续拆采购价、单耗和工艺,结构问题追产品和客户组合。责任因此可以落到销售、采购、生产和计划,而不是统一交给财务“分析原因”。
分析层级建议从公司走到事业部、产品、客户、订单。哪一层已经足以形成动作,就在那里停,不必为了显得完整一路拆到每张发票。
运营效率:在利润变坏之前找信号
利润是滞后结果。更早的变化往往出现在良率、返工率、产能利用率、交付周期、库存天数和逾期率。
每个财务指标配一到两个过程指标即可。例如:
| 财务结果 | 建议同时看的过程指标 |
|---|---|
| 毛利率 | 成交价、材料单耗、良率 |
| 库存占用 | 在制周期、呆滞料、计划达成率 |
| 应收增加 | 逾期率、对账时效、争议订单数 |
指标越多不等于预警越强。真正有用的指标必须能指向一个业务节点,并且有人能在下个周期改变它。
现金与资本:利润表之外再做两次检查
原稿给了一座简化现金桥,单位万元:经营利润 1,000,加非现金费用 100,减应收增加 450、存货增加 300,加应付增加 120,经营现金流只剩 470。
这说明 1,000 万元经营利润中,有 530 万元被营运资金变化吃掉。收入增长越快,越要同时看应收增速、存货增速和逾期占比。
资本投入还要比较 ROIC 与 WACC。前者高于后者,才说明投入资本在创造超额回报。这个判断不能替代现金检查:一个项目长期回报合格,仍可能在首年因回款和偿债安排出问题。
预测与行动:用情景换取准备时间
滚动预测不要把历史增长率直接向右拖。销量、价格、原材料、产能、交付、回款和融资安排,至少要选出本业务真正敏感的三到五个驱动因素。
乐观、基准、悲观三档也不是为了多做两张表。每档必须对应动作:订单低于哪条线时减班;材料涨到什么水平时重谈价格;逾期超过多少触发停供;现金缺口出现前启用哪笔授信。
最后一页只留下四列:问题、措施、负责人、截止日与验证结果。原教学例把“逾期 90 天以上应收占比高”落实为逐户对账和催收计划,目标是回笼 800 万元、逾期占比从 18%降至 12%。数字是否适用于真实企业要重新计算,但这种写法比“加强催收”可检查得多。
经营分析会不是把六个主题轮流念一遍。目标达成负责报警,增长和盈利解释质量,效率找提前信号,现金与资本检查承受力,预测与行动把结果变成下一周期的安排。会议最后能留下责任、日期和验证指标,这六段才算连成了一条链。
暂无评论内容