
本文简介:
一句话结论:同一张图纸,A 厂报 0.80 元/件、B 厂报 2.50 元/件,差 3.13 倍——多数人的第一反应是”选 A,便宜”;但把 1.70 元价差逐笔拆成 6 笔钱就会发现,只有约 0.74 元是”干活的硬成本”之差,0.96 元(占 56.7%)是第⑥笔”管理与利润”的口径分歧——3 倍差价的大头不在车间,而在报价单的口径里。
问题出在哪?
- A 厂报 0.80 元/件,B 厂报 2.50 元/件,差 3.13 倍;
- 报价单只给一个总价,从不告诉你数字怎么算出来的——它是个黑盒子。
怎么拆? 本文用一套可逐笔复算的教学算例(模拟参数,不对应任何真实企业),把每件报价拆成 6 笔钱:
- ① 模具摊销
- ② 材料费
- ③ 冲压加工
- ④ 表面处理
- ⑤ 质量损失
- ⑥ 管理与利润(倒挤)
拆完的两个关键发现:
- 3 倍差价里,只有约 0.74 元是”干活的硬成本”之差(①③④工艺口径);
- 0.96 元(56.7%)是第⑥笔”管理与利润”的口径分歧——其中相当一部分是税票口径不同(不含税现金价 vs 含税 13% 专票)造成的账面差。
更关键的一步:同口径对齐。
- 把 A 厂的模具、加工、表面处理、良率补齐到 B 厂工艺口径,A 的”应有报价”约 1.51 元;
- 对齐后 B 的真实差距只剩 0.99 元——A 报 0.80 不一定是成本低,也可能是”这次先不赚钱、模具费以后再算”的引流价。
文末给你 3 件工具:
- 全公式联动的 Excel 测算套表(六因子公式 + 倒挤校验 + 07-校验区 10 条勾稽检查);
- 操作指南 docx(打印即用);
- 免安装在线测算器(正文已嵌入):把你手里两家报价单的数字填进去,10 分钟看清差价差在哪——另附 ⑥敏感性扫描(A 厂第⑥笔只有 0.10 元厚,输入 ±30% 就可能转负=这单必亏)与年产量放大账(10 万件差 17 万/年,50 万件差 85 万/年)。
同一张图纸报价差 3 倍,钱到底差在哪?六因子矩阵速览
先把全套口径浓缩成一张表,后文逐条展开。公共示例参数:年产量 10 万件/年、料价 4.5 元/kg。两家参数对照:
- A 厂(低价):报价目标 0.80 元、单工序模 3,000 元、净重 0.06kg、利用率 62%、加工费 0.08 元、表面处理 0.10 元、良率 92%;
- B 厂(高价):报价目标 2.50 元、级进模 25,000 元、净重 0.08kg(足尺)、利用率 78%、加工费 0.35 元、表面处理 0.35 元、良率 98%。
| 因子 | A 厂(元/件) | B 厂(元/件) | 差(B−A) | 占总差 |
|---|---|---|---|---|
| ① 模具摊销 | 0.0300 | 0.2500 | +0.2200 | 12.9% |
| ② 材料费 | 0.4355 | 0.4615 | +0.0261 | 1.5% |
| ③ 冲压加工 | 0.0800 | 0.3500 | +0.2700 | 15.9% |
| ④ 表面处理 | 0.1000 | 0.3500 | +0.2500 | 14.7% |
| ⑤ 质量损失 | 0.0535 | 0.0237 | −0.0298 | −1.8% |
| ⑥ 管理与利润 | 0.1010 | 1.0648 | +0.9638 | 56.7% |
| 合计(≡报价目标) | 0.8000 | 2.5000 | +1.7000 | 100% |
说明:本文所有数字均为教学模拟参数下的算例,不对应任何真实企业;公式与口径可直接复用到贵司供应商报价上。合计恒等于报价目标是恒等式(第⑥笔倒挤保证),测算套表 07-校验区有 10 条勾稽检查。
一句话读表:“贵”不等于每一项都贵。⑤质量损失反而是负的(B 厂良率 98% 高于 A 厂 92%,废品返工更少);②材料费几乎打平;真正拉开差距的是①③④三笔工艺口径(合计 +0.74 元)和⑥那笔”说不清的钱”(+0.96 元)。
不想下载表格?用在线测算器直接算你的报价账
前面的数字都来自固定算例。如果你的两家报价单参数跟示例不一样,别拿示例数字硬套——在这套在线测算器里填你自己的参数,六因子堆叠、1.70 元价差拆解、⑥敏感性 ±30% 扫描、六因子评审矩阵与同口径真差距会实时联动。它和文末那套 Excel 用的是同一套公式(计算内核逐条对齐),算出来的数可以直接拿去跟供应商、跟老板谈。
左边填两家的 6 行报价参数(报价目标、模具投资、净重、利用率、加工费、表面处理、良率)与公共的年产量、料价,右边实时出结果:六因子堆叠、1.70 元价差拆解、⑥敏感性 ±30% 扫描、六因子评审矩阵与同口径真差距,随改随动。测算器与本文、与文末的 Excel 套表是同一套计算内核,数字完全一致。
测算器全部在你的浏览器本地计算,不上传、不收集、不保存任何参数;关掉页面数据即消失。想留档或做多方案对比,用文末的 Excel 套表。
一、报价单是黑盒子:0.80 与 2.50 之间隔着什么
你是个刚接单的小老板,手里攥着一张 0.5mm 冷轧板小支架的图纸,要找厂做 10 万个。揣着图问了两家:A 厂张老板说”8 毛,做不做”;B 厂李总说”2 块 5,含税专票,模具另算但产权归你”。一模一样的图,价格差 3 倍多。
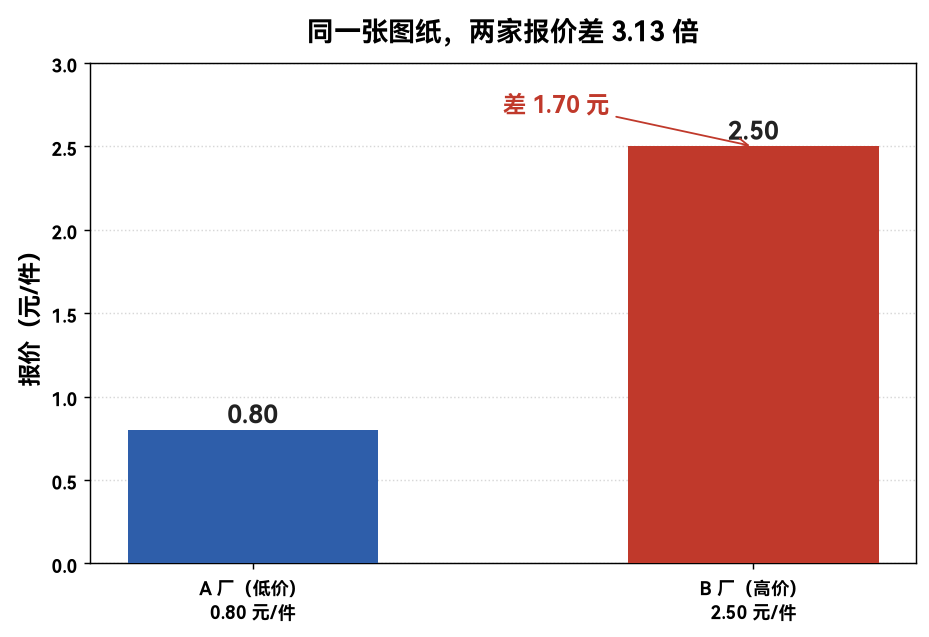
只看这两根柱子,你只能看到”3 倍”,然后凭胆量选。而采购比价的第一课恰恰是:总价可比的前提是口径可比——含不含税、含不含运费包装、模具怎么摊、良率售后谁担。这些口径不拉平,比的就是两本不同的账。
二、6 因子模型怎么拆:一件报价的 6 笔钱
把每件报价拆成 6 笔,前 5 笔是”干活的硬成本”,第 6 笔是”厂家兜底的账”:
| # | 因子 | 公式 | 大白话 |
|---|---|---|---|
| ① | 模具摊销 | 模具投资 ÷ 年产量 N | 开模几十万,摊到每个零件多少 |
| ② | 材料费 | 单件净重 × 料价 ÷ 材料利用率 | 铁片本身多少钱;偷薄板省料迟早赔质量 |
| ③ | 冲压加工 | 综合加工费(输入) | 机器冲一下的人工电费;单冲次 vs 全工序链 |
| ④ | 表面处理 | 处理单价(输入) | 电镀/达克罗/电泳,按盐雾要求定 |
| ⑤ | 质量损失 | (②+③+④) × (1÷良率 − 1) | 做废的、返工的、售后赔的 |
| ⑥ | 管理与利润 | 倒挤 = 报价目标 − ①~⑤ | 管理、利润、风险预备——最不透明 |
第⑥笔用倒挤法:报价单上只看得到的总价减去前 5 笔算得出部分,剩下的全进这个筐。它是恒等式的”配平项”,也是最不透明的一笔——厂家没说清的钱,全在这里。
三、逐笔拆解看到了什么?3 倍差价的故事全变了
把两家的 6 笔钱分别堆起来看:
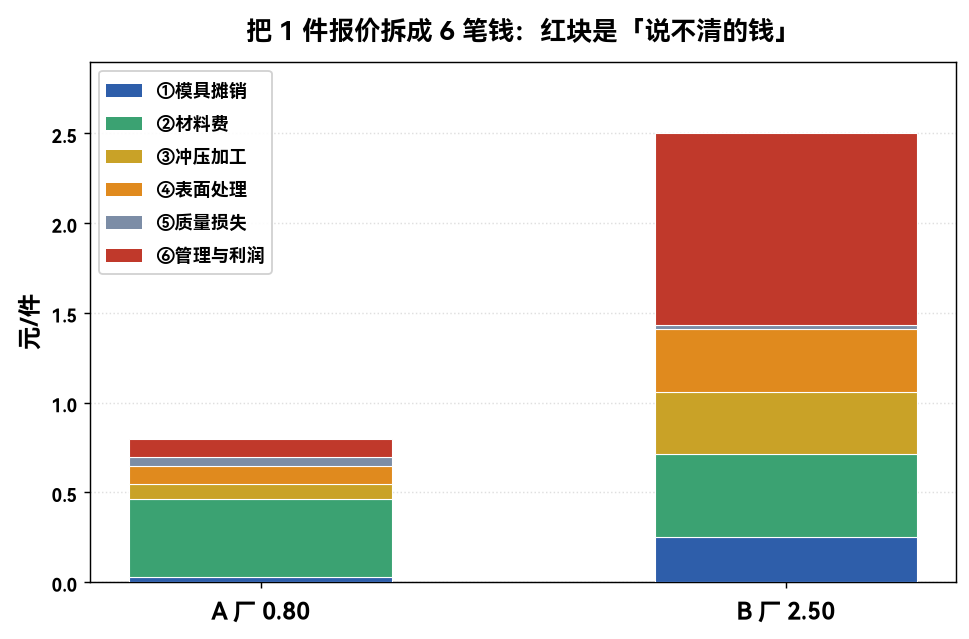
再看这 1.70 元的差价由谁贡献:
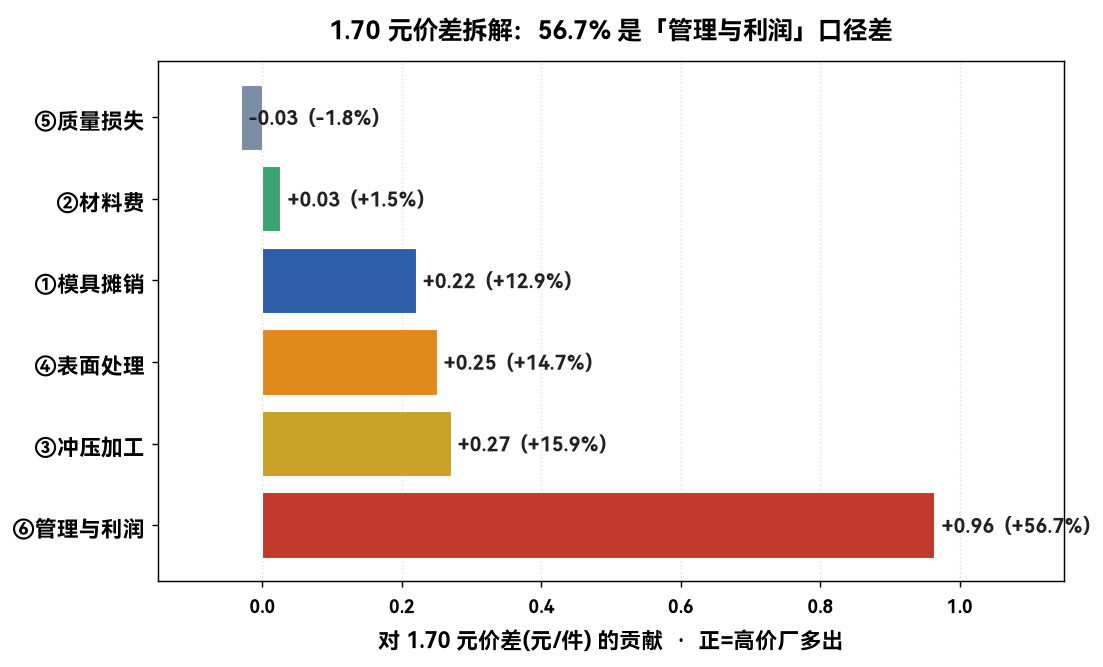
三个值得停下来看的细节:
- ⑤是负的。B 厂良率 98% 对 A 厂 92%,质量损失反而小 0.03 元。”贵”的厂不等于每一项都贵——它把废品的钱省下来了。
- ②几乎打平。材料根本不是 3 倍差价的主角(只占 1.5%)。A 厂 0.06kg 对 B 厂 0.08kg 足尺,那 0.03 元的差是”偷薄”的痕迹,不是议价空间。
- ⑥一个人占 56.7%。+0.96 元的口径分歧里,既有管理与利润的厚薄,也有税票口径(下面第七节展开)——这是整篇文章最该带走的一格。
四、同口径对齐后真实差距是多少?只剩 0.99 元
把 A 厂的①模具、③加工、④表面、⑤良率补齐到 B 厂的工艺口径(模具按 25,000 元级进模、加工 0.35、表面 0.35、良率 98%),②材料与⑥保持 A 厂原值,重算得到 A 的”同口径应有报价”:
- A 同口径应有报价 ≈ 1.51 元/件(原报 0.80)
- 对齐后真实差距 = 2.50 − 1.51 ≈ 0.99 元/件
也就是说,1.70 元的表面价差里:约 0.71 元是工艺口径不同(A 用便宜单工序模、只报单冲次、表面用便宜电镀),0.03 元是材料偷薄,剩下 0.96 元全是”管理与利润”的口径分歧。A 厂报 0.80 元,不一定是因为它成本低,也可能是因为它”这次先不赚钱”——等你的量上来、产线换型成本沉进去之后,价格就由不得你了。
五、⑥敏感性为什么盯 0.10 元厚的红灯?
价差本身不用扫敏感性——它是恒等式(B 目标 − A 目标恒为 1.70),扫不出摆动。真正脆弱的是第⑥笔:把每个输入 ±30% 看⑥怎么摆,A 厂的⑥基准只有 0.10 元厚,净重、利用率、良率任何一个再恶化 30%,⑥就可能转负——负数意味着”前 5 笔干活的成本已经把 0.80 元的报价吃穿”,这单必亏,后续必然偷工减料或追加费用。
这就是”低价有坑”的定量表达:报价里没有管理利润的低价单,不是便宜,是把风险记在了你的账上。测算套表的 06-敏感性区对六个输入逐一做了 ±30% 扫描,07-校验区专门设了”⑥ A ≥ 0″这条检查。
六、把差价放大到一年是什么概念?看走眼白丢一辆车
单件差 1.70 元看着小,乘上量就是另一回事:
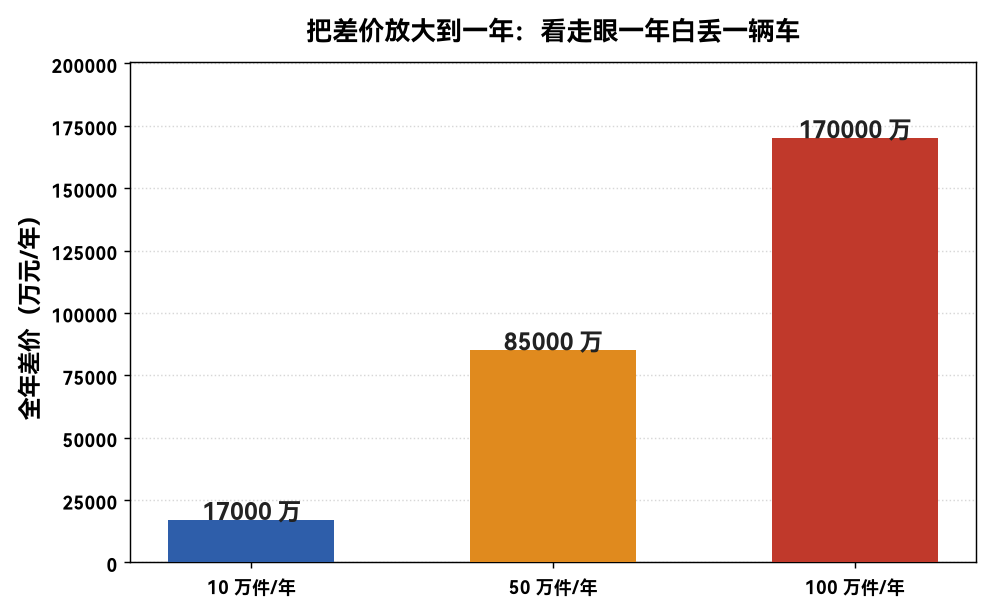
10 万件/年差 17 万元,50 万件/年差 85 万元,100 万件/年差 170 万元。一个看走眼的比价决策,一年白丢一辆车。
七、厂家为什么敢报 8 毛:抢单策略、税票差异与口径藏猫腻
1)抢单策略(低价引流)。不少小厂靠”先亏后赚”抢单:首单只报单冲次加工 + 便宜电镀,模用几千块的单工序模(B 厂是 2.5 万的级进模),良率摆烂(92% 对 98%)。等你的量上来、离不开它了,再慢慢加模具升级费、表面处理费。8 毛是”引流价”,不是”成本价”——对应到模型里,就是①③④⑤四项口径全部压低、⑥几乎清零的那根柱子。
2)税票差异(”说不清的钱”大头)。这是小老板最容易踩的坑。A 厂 8 毛,多半是不含税现金价——不开发票、不交增值税;B 厂 2 块 5,很可能是含税 13% 专票。光账面就差着十几个点的增值税,再加所得税。你图 8 毛便宜,结果:进项没法抵扣、下游多交税;钱走私账、账面做不平;万一被查,补税加罚款比省下的多。所以⑥那 0.96 元的分歧里,有一大块根本不是”成本低”,是税票口径不同。两家报价先问一句:含税吗?专票还是收据?
3)口径藏猫腻。含不含运费?包不包包装?模具产权归谁?质保金扣多少、质保期多长?A 厂把这些全”省略”了,B 厂写进了合同。比总价之前,先比”含哪些”——这就是六因子矩阵要逐格对的原因。
八、怎么用这套表(三步)
- 第 1 步:打开套表「01-参数」,只改黄底蓝字的格子——两家的报价目标、模具投资、单件净重、材料利用率、综合加工费、表面处理单价、良率,以及公共的年产量 N 与料价。
- 第 2 步:看「03-计算」的六因子逐行拆解、价差、倍数、年放大差额与”同口径对齐参考”;对照「05-方案比价」的评审要点逐格问。
- 第 3 步:决策前看「06-敏感性」扫⑥的摆动;最后确认「07-校验」10 条全部 PASS 再拿去用。
拿到两张差很多的报价,先问这 3 句:含税吗,专票还是收据?模具费怎么摊、产权归谁?材料足尺吗,良率和售后谁担?——三句问完,多数”3 倍差价”已经解释了大半。
报价差 3 倍拆解常见问题 FAQ
1. 第⑥笔”管理与利润”是倒挤出来的,这样拆科学吗?
倒挤不是缺陷,恰恰是模型的价值所在。报价单上能直接观察到的只有总价和部分工艺参数,凡是没有明说的钱必然沉淀在⑥里——把它单独显影,你才知道”说不清的钱”有多大。科学性由两条纪律保证:一是恒等式(六项之和恒等于报价目标,07-校验盯这个);二是⑥为负立刻报警(说明按这个口径做必亏,报价不可信)。它不能告诉你厂家真实利润是多少,但能告诉你分歧有多大、风险在哪一侧——这就够比价用了。
2. 价差明明是 1.70 元,为什么敏感性不扫价差、改扫第⑥笔?
因为价差 ≡ 两家报价目标之差,是个恒等式:无论输入怎么摆动,1.70 元一分不动,扫它永远是直线。真正对输入敏感的是⑥——它吸收了前 5 笔的所有波动。A 厂⑥只有 0.10 元厚,净重、利用率、良率任一 ±30% 就可能击穿到负值;B 厂⑥有 1.06 元厚,怎么摆都安全。所以”谁的风险大”这个问题,答案是看⑥的厚度,不是看价差。
3. 同口径对齐为什么只换①③④⑤、不换材料和报价目标?
因为对齐的目的是回答”如果 A 用 B 的工艺干这单,它该报多少”。①模具、③加工、④表面、⑤良率是工艺口径,是两家”干法”的差异,必须拉平才能比;②材料保持 A 原值,是为了暴露”偷薄”这个独立问题(0.06kg 对 0.08kg 足尺,本身就该单独立案);⑥保持 A 原值,是因为它才是我们想观察的对象——口径对齐后⑥不动,差出来的 0.99 元才是”真差距”。报价目标更不能换,它是厂家报出来的原始承诺。
4. 我是小批量采购(一年几千件),这套模型还适用吗?
适用,而且更要算①模具摊销。批量越小,模具投资摊到单件越重:同一副 25,000 元的级进模,10 万件摊 0.25 元/件,5,000 件就摊 5 元/件——小批量时①常常反超②成为第一大项,”用便宜单工序模”和”开级进模”的比价关系会直接反转。把 N 从 100,000 改成 5,000,套表和在线测算器会自动重算,你大概率会发现:小批量时 A 厂那种”几千块单工序模”反而成了正解——结论不是”贵的一定对”,而是”口径对齐了才知道谁对”。
关于作者与更新:我是汪斌(老汪),制造业财务出身,专注成本核算、业财融合与 Excel BI 落地,运营「老汪洞察」。本文所有数字为教学模拟参数下的算例(不对应任何真实企业),公式与口径可直接复用到贵司供应商报价上;配套的 Excel 测算套表、操作指南与在线测算器与本文同一套计算内核。更新于 2026-10。
暂无评论内容